
Podcast
„Souveränität ist Handlungsfähigkeit“ – Manfred Beckers im Gespräch
Digitale Souveränität im Finanzsektor: Manfred Beckers über Cloud-Abhängigkeiten, DORA, Exit-Strategien und langfristige Handlungsfähigkeit.
Compliance

09.01.2025|
Beim Customer Screening analysieren Banken, Versicherer und Finanzdienstleister die Identität und Risiken ihrer Kundinnen und Kunden, um Geldwäsche, Betrug und andere Finanzverbrechen zu verhindern. Sie prüfen Kundendaten gegen Sanktions-, PEP- und Adverse-Media-Listen oder gegen individuelle Listen. Customer Screening ist ein Bestandteil des Know Your Customer (KYC)-Prozesses und gewährleistet eine gründliche Due Diligence.
Neuen Auftrieb hat Customer Screening für Instant Payments bekommen. Kalendertägliches oder anlassbezogenes Screening von Kundendaten hat aber seine Tücken.
Die Instant Payment Regulation (IPR) verpflichtet Zahlungsdienstleister (PSPs) ab 09. Januar 2025 dazu, Echtzeitüberweisungen empfangen zu können. Die Voraussetzung ist, dass sie mindestens einmal täglich oder anlassbezogen Kundendaten gegen Sanktionslisten prüfen.
Kunden erwarten von ihrem Zahlungsdienstleister, dass er ihre Echtzeitüberweisung zuverlässig ausführt. Wenn die Zahlung gestoppt wird, ist der Kunde unzufrieden. Der Balance-Akt ist also, die Erwartungshaltung von Kunden zu bedienen und die Sicherheit des Instituts zu gewährleisten.
Sehen Sie sich unser Video „Weniger False Positives beim Sanktions- und PEP-Listen-Screening“ an.
Kundendaten gegen Sanktions-, Adverse-Media und PEP-Listen prüfen, False Positives mit Machine Learning reduzieren.
Customer Screening ist nicht nur für Instant Payments, sondern auch für die Geldwäscheprävention wichtig. Regulierte Unternehmen müssen Kundendaten beim Onboarding prüfen sowie den gesamten Kundenbestand regelmäßig gegen Sanktions- und PEP-Listen screenen.
Das ist zunächst nichts Neues. Aber Customer Screening gehört im Compliance-Umfeld zu den Treibern für die Effizienzsteigerung. Wenn Software so gut eingestellt ist, dass sie möglichst wenige Falsch-Positiv-Meldungen anzeigt, können sich Compliance Teams auf die wirklichen Fälle, die True Positives konzentrieren. Aber wie kommen sie dahin?
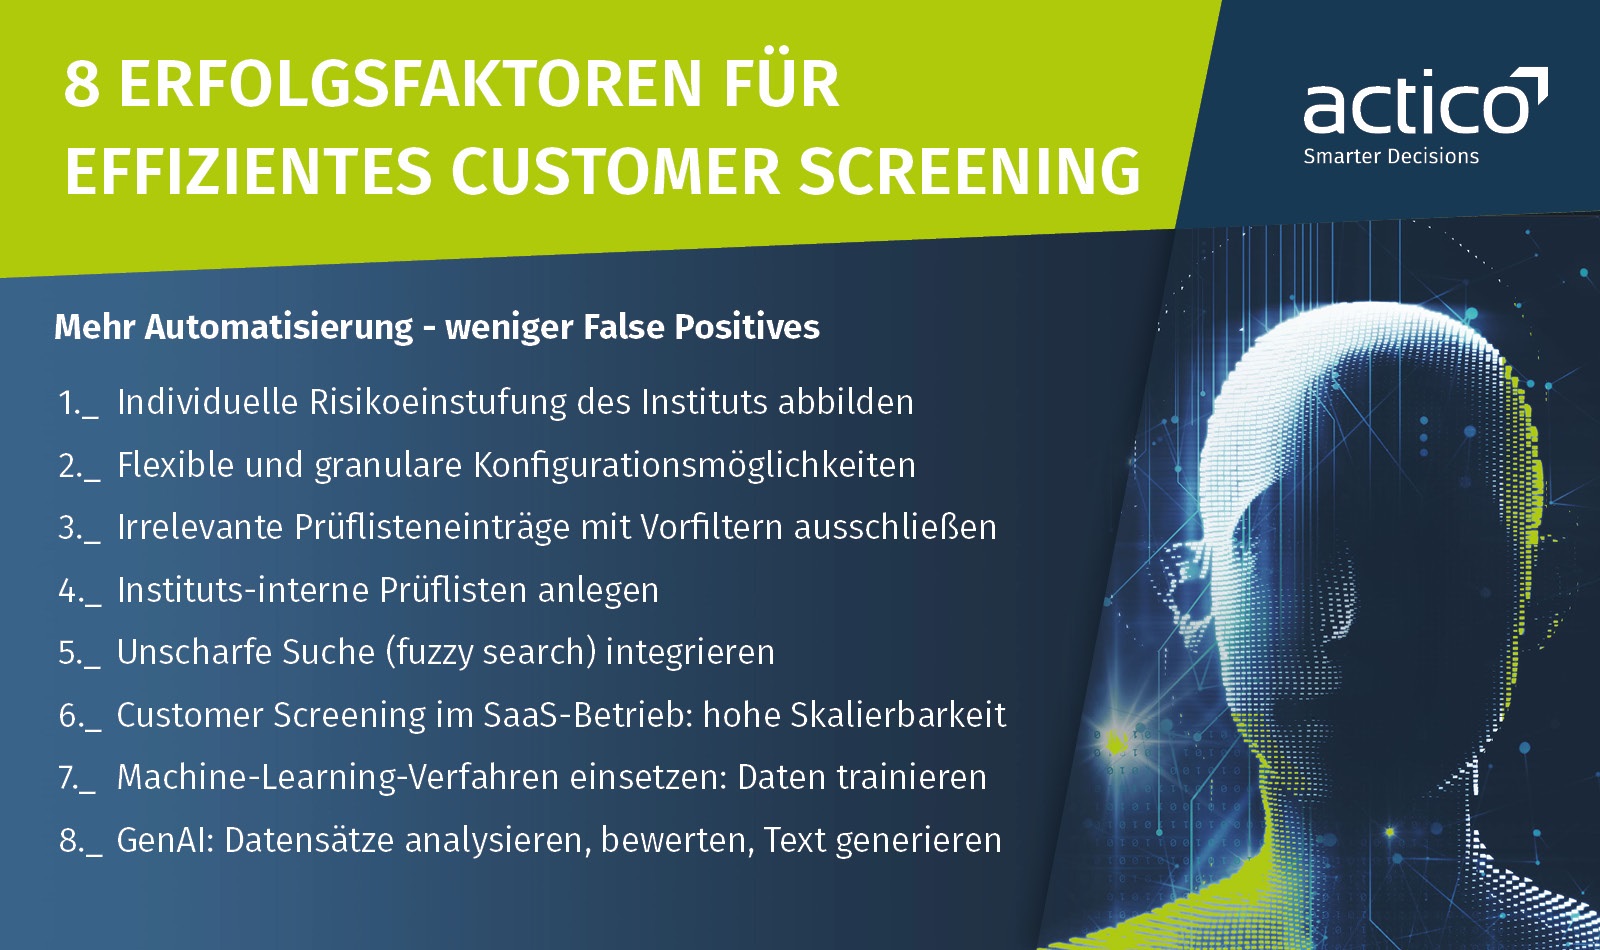
Regulierte Unternehmen sind verpflichtet, Neu- und Bestandskunden im Rahmen des Customer-Due-Diligence-Prozesses (CDD) zu prüfen. CDD ist ein mehrstufiger Prozess. Dazu gehört die Identifizierung von Kunden nach dem Know-Your-Customer (KYC)-Prinzip und der regelmäßige Abgleich von Kundendaten gegen Sanktions- PEP- und Adverse-Media-Listen.
In der Instant Payment Regulation IPR ist festgelegt, dass Zahlungsdienstleister ihre Kunden mindestens kalendertäglich gegen Listen abgleichen müssen. Das soll sicherstellen, dass Kunden, die Echtzeitüberweisungen empfangen oder versenden, nicht auf einer Liste geführt werden.
Die Herausforderung für Zahlungsdienstleister: Bei Instant Payments können keine manuellen Abklärungen stattfinden. Deshalb muss das Zahlungssystem die Zahlung zurückhalten, sobald eine Übereinstimmung von Kundendaten mit einer Sanktionsliste entdeckt wird. Handelt es sich um einen False Positive, ist der Kunde verärgert, die Bank hat zusätzlichen Aufwand. Eine Lösung für dieses Dilemma liegt in der Reduzierung von False Positives durch passende Algorithmen, Konfigurationen und Machine-Learning-Modelle.
Customer Screening erhält beim Instant Payment und im Geldwäsche-Kontext viel mehr Bedeutung als bisher. Ein gut funktionierendes Customer Screening steigert die Effizienz, reduziert Kosten und kann die Wettbewerbsposition verbessern. Damit erreichen Finanzunternehmen 3 wichtige Ziele: Kundenzufriedenheit, die Absicherung vor Compliance-Risiken, der sinnvolle Einsatz der Compliance-Mitarbeitenden.
Das könnte Sie auch interessieren
Podcast
„Souveränität ist Handlungsfähigkeit“ – Manfred Beckers im Gespräch
Digitale Souveränität im Finanzsektor: Manfred Beckers über Cloud-Abhängigkeiten, DORA, Exit-Strategien und langfristige Handlungsfähigkeit.
Compliance

News
Chartis Research bestätigt ACTICO erneut als Category Leader für AML Transaction Monitoring 2026
ACTICO gehört erneut zu den Category Leadern im Chartis RiskTech Quadrant® für AML Transaction Monitoring Solutions 2026. Besonders stark bewertet Chartis die Lösung bei Risk Typology Modeling, Analytical Modeling, Model Quality & Validation sowie Workflow Automation.
Anti-Geldwäsche
Finanzinstitute/FinTech, Versicherungen
Awards & Recognitions
News
ACTICO gibt den Zusammenschluss mit Axe Finance – einem globalen Anbieter von Software für Kredit- und Risikomanagement – bekannt
ACTICO gibt bekannt, dass es sich mit Axe Finance zusammengeschlossen hat. Die Transaktion wird von Keensight Capital unterstützt, einem der führenden Private-Equity-Manager, der sich auf paneuropäische Growth-Buyout-Investitionen spezialisiert hat.

Webinar
Update der AML-Vorgaben für Versicherer: Was bis Juli 2027 jetzt konkret zu tun ist.
AML-Update für Versicherer: Was ist bis Juli 2027 bei KYC, Risikobewertung und Transaktionsmonitoring zu tun? Mit Einblicken aus der Praxis.
Anti-Geldwäsche
Versicherungen
Newsletter
Regelmäßige News und Updates
Decision Management Platform
Compliance
Ressourcen
Sie sehen gerade einen Platzhalterinhalt von Hubspot Embedded Content. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von HubSpot. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Hubspot Meetings. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Wistia. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen