
Podcast
„Souveränität ist Handlungsfähigkeit“ – Manfred Beckers im Gespräch
Digitale Souveränität im Finanzsektor: Manfred Beckers über Cloud-Abhängigkeiten, DORA, Exit-Strategien und langfristige Handlungsfähigkeit.
Compliance


ACTICO Anti-Money Laundering erkennt auffällige Zahlungen und Verhaltensmuster von Personen und überwacht Geschäftsbeziehungen. Mit einem Cloud-first-Ansatz, KI-readiness und flexiblen Workflows bietet sie Banken, Versicherungen und Finanzdienstleistern eine moderne und sichere AML-Umgebung. Automatisiertes Reporting von Verdachtsmeldungen an die FIU erhöht die Effizienz noch mehr.

goAML ist die Meldeplattform der Financial Intelligence Units (FIU bzw. MROS in der Schweiz) zur Übermittlung von Verdachtsmeldungen im Zusammenhang mit Geldwäsche (Geldwäscherei in der Schweiz)
Mit der ACTICO FIU Reporting Solution können Geldwäschebeauftragte die erforderlichen Daten direkt innerhalb der ACTICO Compliance Solutions generieren und die entsprechende XML-Datei zur Übermittlung an die FIU bzw. die MROS exportieren.
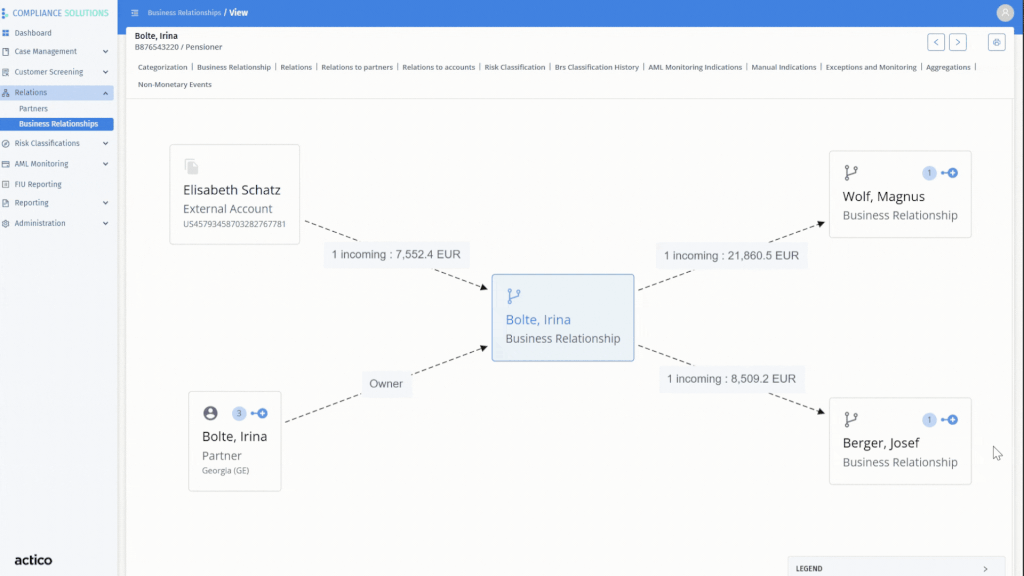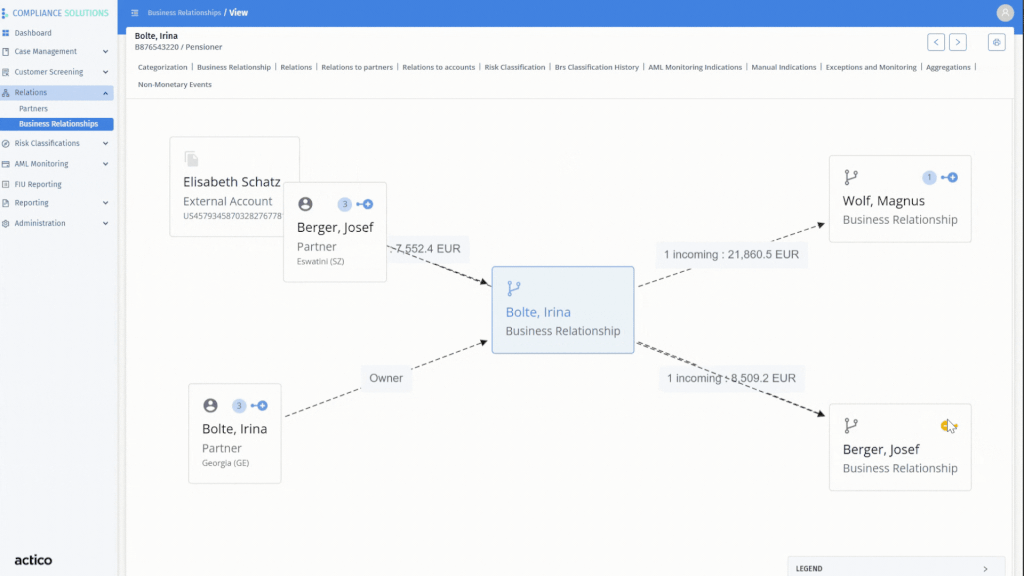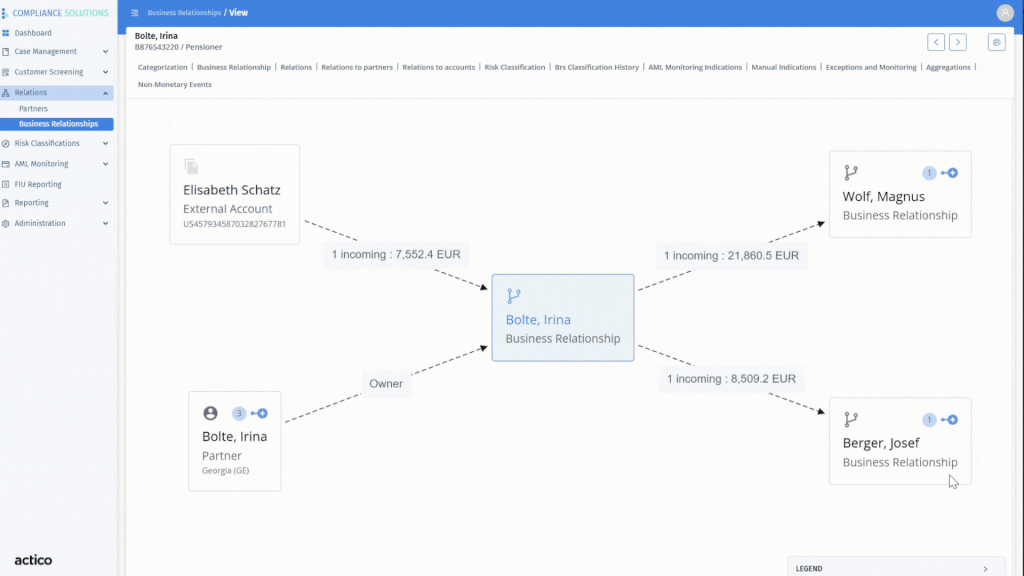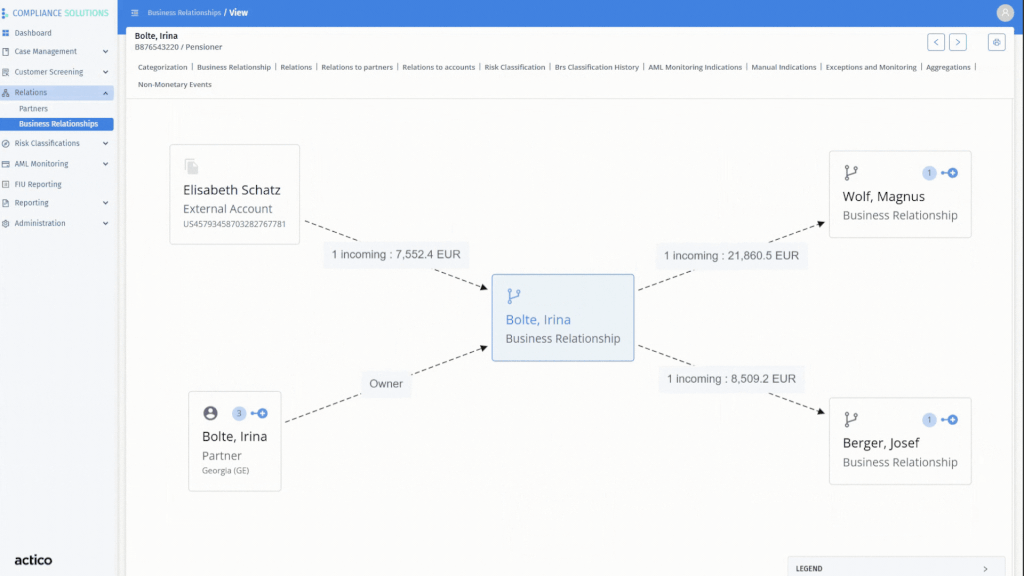
Netzwerke transparent machen: Die grafische Link-Analyse gibt einen Überblick über Beziehungen zwischen Partnern, Geschäftsbeziehungen, Prüflisteneinträgen oder Transaktionen. Geldwäsche-Beauftragte können die Verbindungen und Verknüpfungen nachvollziehen.

Der Einstieg in die Fallbearbeitung kann über das Dashboard und die zentrale Arbeitsliste erfolgen. Sie zeigt alle offenen und historische Fälle. Die Bearbeitung von ungewöhnlichen Transaktionen erfolgt über einen Abklärungsworkflow. Compliance-Verantwortliche, die die Abklärungen durchführen, erhalten alle Transaktionsdetails mit Erläuterungen, warum eine Transaktion als ungewöhnlich bewertet wurde. Bei der Fallbearbeitung können sie Notizen erfassen und Dateien anhängen. Sie können den Fall zur Überprüfung an Kollegen weiterleiten. Auf Basis der Überprüfung können Geldwäsche- Beauftrage entscheiden, ob sie eine Verdachtsmeldung für die FIU auslösen müssen.
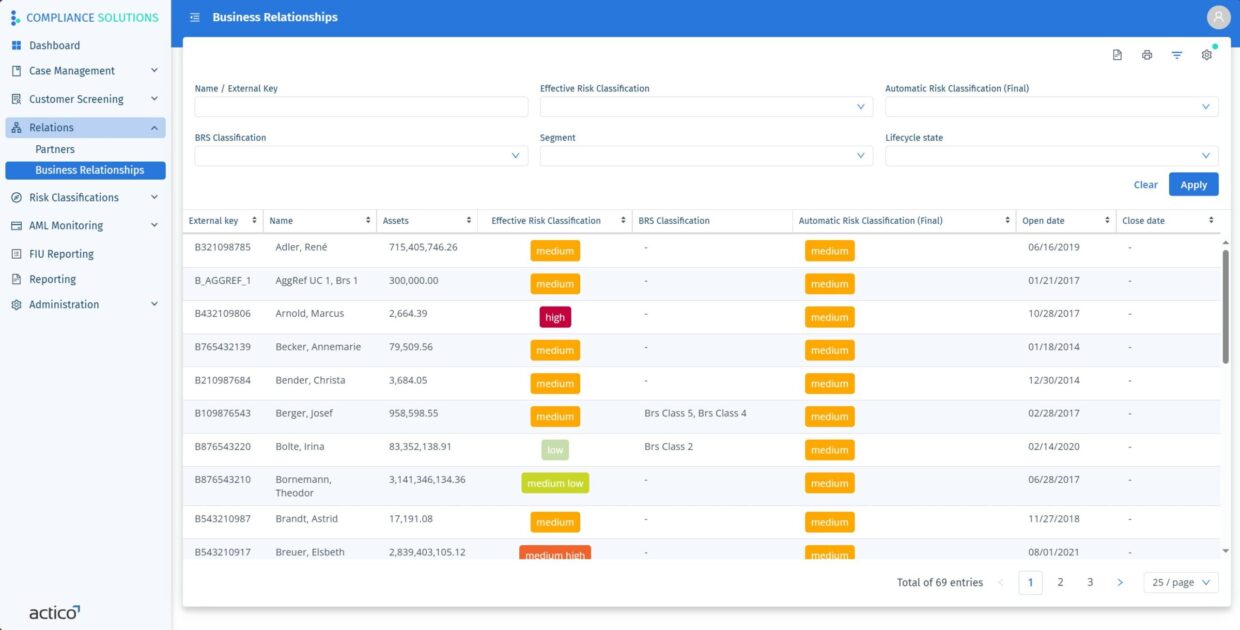
Profitieren Sie von Reports, die von Ihren Administratoren individuell konfiguriert werden. Fertiggestellte Berichte lassen sich als CSV- oder Excel-Datei herunterladen oder als PDF ausdrucken. ACTICO Anti-Money Laundering enthält außerdem eine Reihe standardisierter Reports, die direkt einsatzbereit sind.

Geldwäsche in Lebensversicherungen läuft nach anderen Kriterien ab als im Bankensektor. Ein potenzieller Missbrauch von Versicherungspolicen – sei es im Neugeschäft, im Bestandsgeschäft oder in der Auszahlungsphase – lässt sich häufig anhand bestimmter Muster erkennen: häufige Frühstornierungen, ungewöhnlich hohe Zuzahlungen oder Änderungen des Versicherungsnehmers.
Typische Geldwäsche-Szenarien in Versicherungen im AML Trend-Report.
Wie erkennen Geschäftsregeln verdächtige Transaktionen und Muster im Zusammenhang mit Geldwäsche?
Geschäftsregeln in einem AML-System sind definierte Kriterien zur Überwachung potenzieller Geldwäscheaktivitäten. Beispiele sind Grenzwerte für Geldtransfers, ungewöhnliche Finanztransaktionen oder auffälliges Kundenverhalten im Vergleich zum gewohnten Muster des Kunden oder dem seiner Peer-Gruppe.
ACTICO Anti-Money Laundering wird mit einem standardisierten Regelwerk ausgeliefert, das Transaktions- sowie personenbezogene Daten überprüft. Wenn eine Abweichung erkannt wird, informiert das System automatisch die Geldwäschebeauftragten und startet einen Workflow zur weiteren Bearbeitung des Treffers.
Wie kann Machine Learning bei der Reduzierung von False Positives helfen?
Machine Learning (ML) ist eine Komponente der Künstlichen Intelligenz und eignet sich ideal zur Reduzierung von Fehlalarmen in AML-Systemen. ML-Modelle werden auf Basis des Fachwissens von Compliance-Experten (Expertenwissen) sowie abgeschlossener Geldwäschefälle (Datenwissen) trainiert. Dies ergänzt die regelbasierten Prüfmechanismen der Software und ermöglicht eine bessere Erkennung – mit Fokus auf echte Auffälligkeiten statt auf das Management von Fehlalarmen.
Ein ACTICO-Projekt mit einer Retailbank hat das enorme Potenzial von Machine Learning zur Reduzierung von Fehlalarmen im Kampf gegen Geldwäsche bestätigt. Ein Validierungsdatensatz zeigte, dass die Bank rund 40 % der Fehlalarme eliminieren konnte.
Wie kann Machine Learning bei der Kundensegmentierung im AML-Prozess helfen?
Machine Learning unterstützt Banken und Versicherungen bei der Segmentierung von Kunden. Der Vorteil liegt darin, dass Daten automatisch analysiert werden, um Kunden anhand ihres Verhaltens, Risikoprofils und anderer relevanter Merkmale in Gruppen (Cluster) einzuteilen.
Diese Form der Analyse ermöglicht es, eindeutige Kundensegmente zu identifizieren und aussagekräftige Muster in den Daten zu erkennen – ein wichtiger Schritt zur risikobasierten Überwachung und Früherkennung potenzieller Geldwäsche.
Wie hilft generative KI im Kampf gegen Geldwäsche?
Mit generativer KI (GenAI) können Compliance-Verantwortliche zeitaufwändige Recherchen und komplexe regulatorische Berichtspflichten automatisieren. Besonders wertvoll ist dies bei der Erstellung von Verdachtsmeldungen an Financial Intelligence Units (FIUs) oder an die MROS in der Schweiz. Compliance-Teams müssen hierfür rechtlich relevante Inhalte bereitstellen und kommentieren.
GenAI unterstützt diesen Prozess, indem relevante Informationen aus komplexen Datensätzen extrahiert, analysiert und als strukturierte Textentwürfe aufbereitet werden – das reduziert den manuellen Prüfaufwand und beschleunigt die Berichtserstellung. Auch aufwändige Dokumentenprüfungen entfallen: AML-Expertinnen und -Experten in Banken und Versicherungen können einfach per Texteingabe die verfügbaren Datenquellen durchsuchen lassen und erhalten digitale Ergebnisse, die als erster Entwurf des regulatorischen Berichts dienen.
Was ist wichtig bei der Risikoklassifizierung im Anti-Geldwäsche-Prozess?
Bei der Risikoklassifizierung werden verschiedene Faktoren berücksichtigt – darunter Kundenrisiken (z. B. PEP-Status), Produkt- und Transaktionsrisiken, Länderrisiken sowie Risiken aus dem Vertriebskanal.
Noch aussagekräftiger werden Risikobewertungen durch weitere Informationen wie Partnerdetails, Strukturen von Geschäftsbeziehungen, geografische Daten (wie Länder oder Nationalitäten) und externe Quellen wie Ergebnisse aus dem Kundenscreening.
In ACTICO werden Geschäftsbeziehungen auf Basis dieser Faktoren einer Risikoklasse zugeordnet. Die Risikobewertung erfolgt automatisiert, kann bei Bedarf jedoch manuell angepasst werden. Wesentliche Elemente wie Herkunft der Vermögenswerte, erwartetes Transaktionsvolumen, Einlagenhöhe und Vermögensquellen lassen sich ebenfalls berücksichtigen. Darüber hinaus können benutzerdefinierte Risikofaktoren ergänzt werden, um das Modell individuell anzupassen. In Ausnahmefällen können Analysten auch manuell eine Risikoklassifizierung vergeben.
ACTICO wird von Kunden und Analysten langjährig als führender Anbieter für Lösungen für Compliance, Asset Administration und Credit Risk Management sowie Advanced Decision Automation Technology ausgezeichnet.


Das könnte Sie auch interessieren
Podcast
„Souveränität ist Handlungsfähigkeit“ – Manfred Beckers im Gespräch
Digitale Souveränität im Finanzsektor: Manfred Beckers über Cloud-Abhängigkeiten, DORA, Exit-Strategien und langfristige Handlungsfähigkeit.
Compliance

News
Chartis Research bestätigt ACTICO erneut als Category Leader für AML Transaction Monitoring 2026
ACTICO gehört erneut zu den Category Leadern im Chartis RiskTech Quadrant® für AML Transaction Monitoring Solutions 2026. Besonders stark bewertet Chartis die Lösung bei Risk Typology Modeling, Analytical Modeling, Model Quality & Validation sowie Workflow Automation.
Anti-Geldwäsche
Finanzinstitute/FinTech, Versicherungen
Awards & Recognitions
News
ACTICO gibt den Zusammenschluss mit Axe Finance – einem globalen Anbieter von Software für Kredit- und Risikomanagement – bekannt
ACTICO gibt bekannt, dass es sich mit Axe Finance zusammengeschlossen hat. Die Transaktion wird von Keensight Capital unterstützt, einem der führenden Private-Equity-Manager, der sich auf paneuropäische Growth-Buyout-Investitionen spezialisiert hat.

Webinar On-Demand
Update der AML-Vorgaben für Versicherer: Was bis Juli 2027 jetzt konkret zu tun ist.
AML-Update für Versicherer: Was ist bis Juli 2027 bei KYC, Risikobewertung und Transaktionsmonitoring zu tun? Mit Einblicken aus der Praxis.
Anti-Geldwäsche
Versicherungen
Newsletter
Regelmäßige News und Updates
Compliance
Asset Administration
Credit Risk
Decision Management
Ressourcen
Sie sehen gerade einen Platzhalterinhalt von Hubspot Embedded Content. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von HubSpot. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Hubspot Meetings. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Wistia. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen